Domain qscu.de kaufen?
Wir ziehen mit dem Projekt
qscu.de um.
Sind Sie am Kauf der Domain
qscu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qscu.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
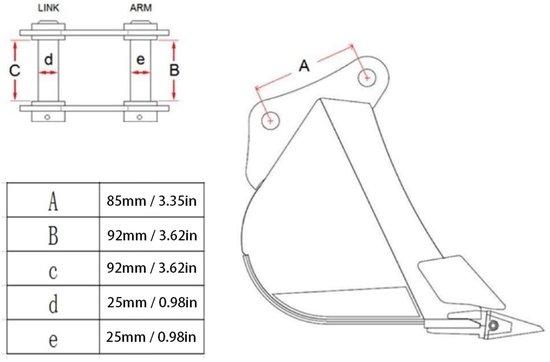
Schnellwechselsystem mit hoher Effizienz - für MinibaggerSteigern Sie die Effizienz Ihrer Minibagger mit diesem hochwertigen Anbauwerkzeug. Der Schnellwechselsystem ermöglicht einen einfachen Austausch verschiedener Anbauteile, sodass Sie schnell auf unterschiedliche Aufgaben reagieren können. Eigenschaften Entwickelt für hohe Effizienz Einfacher Austausch von Anbauteilen Gefertigt aus legiertem Stahl für hohe Haltbarkeit Dieses Werkzeug ist ideal für Profis und Hobbyisten, die ihren Bagger für verschiedene Projekte optimieren möchten. Es bietet die Flexibilität, die für vielseitige Anwendungen erforderlich ist. Spezifikationen Packungsgröße: 29 x 20 x 19 cm Gewicht: 8,22 kg Farbe: Standard Material: Legierter Stahl Wichtige Hinweise Ideal für verschiedene Baggerarbeiten Verbessert die Leistung Ihres Baggers Wählen Sie dieses praktische Anbauwerkzeug und maximieren Sie die Funktionalität Ihres Baggers. Sie noch heute!329,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gardena Hauswasserwerk »3800 Silent«, hohe EffizienzLeistung und Förderdaten Die elektrisch angetriebene Pumpe erreicht ca. 600 W Antriebsleistung und liefert ein Fördervolumen von ca. 3.800 l/h bei einer maximalen Förderhöhe von ca. 39 m . Diese Kennzahlen sind für die Auslegung von Beregnungszonen und für die Bereitstellung von Brauchwasser maßgeblich. Bei der Planung empfiehlt es sich, Rohrnetzverluste und Höhenunterschiede zu berücksichtigen, damit die gewünschte Durchflussmenge an den Verbrauchsstellen ankommt. Vorratstank und Membran Der integrierte 21 l Vorratstank enthält eine Hochleistungsmembran, die laut Hersteller mindestens fünf Jahre wartungsfrei arbeitet. Der Tank sorgt für konstanten Druck bei wechselnden Entnahmeleistungen und reduziert Schaltzyklen der Pumpe. Die große Einfüllöffnung und das Ablassventil erleichtern Befüllen und Wartung sowie Maßnahmen zur Frostsicherung. Geräuschreduzierung und Standfestigkeit Das Kunststoffgehäuse mit geräuschhemmender Konstruktion reduziert die Lautstärke auf maximal 47 dBA in 5 m Entfernung, wodurch das Gerät auch in der Nähe von Wohnbereichen eingesetzt werden kann. Gummifüße dämpfen Vibrationen und sichern einen festen Stand; der Standfuß lässt sich bei Bedarf verdeckt verschrauben. Schutzfunktionen und Materialausstattung Zur Sicherheit sind Rückschlagventil und Thermoschutzschalter bereits integriert. Die Kopplung zwischen Pumpe und Tank ist aus Edelstahl gefertigt, die Innenhaut des Tanks besteht aus mehrlagigem Material, das gegen Korrosion schützt. Keramische Dichtsysteme und ein integrierter Filter erhöhen die Betriebssicherheit und schützen die Pumpe vor Schmutzpartikeln. Produktmerkmale Merkmal Wert Leistung ca. 600 W Fördervolumen ca. 3.800 l/h Förderhöhe ca. 39 m Arbeitsdruck ca. 3,9 bar Wassertankvolumen 21 l Lautstärke max. 47 dBA in 5 m Entfernung Maße ca. L 49,0 x B 28,0 x H 58,0 cm Gewicht ca. 10,8 kg Länge Anschlusskabel ca. 1,5 m Material Edelstahl Kopplung, mehrlagige Innenhaut Tank Schutz Thermoschutzschalter Lieferumfang nicht angegeben FAQ Für welche Anwendungen eignet sich das Hauswasserwerk am besten? Das Gerät ist für Bewässerungssysteme, die Versorgung von Haushaltsverbrauchern mit Brauchwasser und allgemeine Förderaufgaben in Haus und Garten ausgelegt; es deckt mittlere Förderanf innerhalb dieses Zeitraums muss keine Luft nachgefüllt und keine Membran ausgetauscht werden. Welche Schutzfunktionen bietet das Gerät? Das Hauswasserwerk verfügt über einen Thermoschutzschalter zum Motorschutz sowie über ein keramisches Dichtsystem und einen integrierten Filter zur Erhöhung der Betriebssicherheit. Wer hilft bei Fragen zur Auswahl oder Installation? Bei Fragen zur passenden Auslegung oder Installation hilft der Kundenservice von Lidl Online gern weiter; ergänzende Informationen und Ersatzteile gibt es über die Gardena Hotline und die Produktregistrierung des Herstellers.234,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
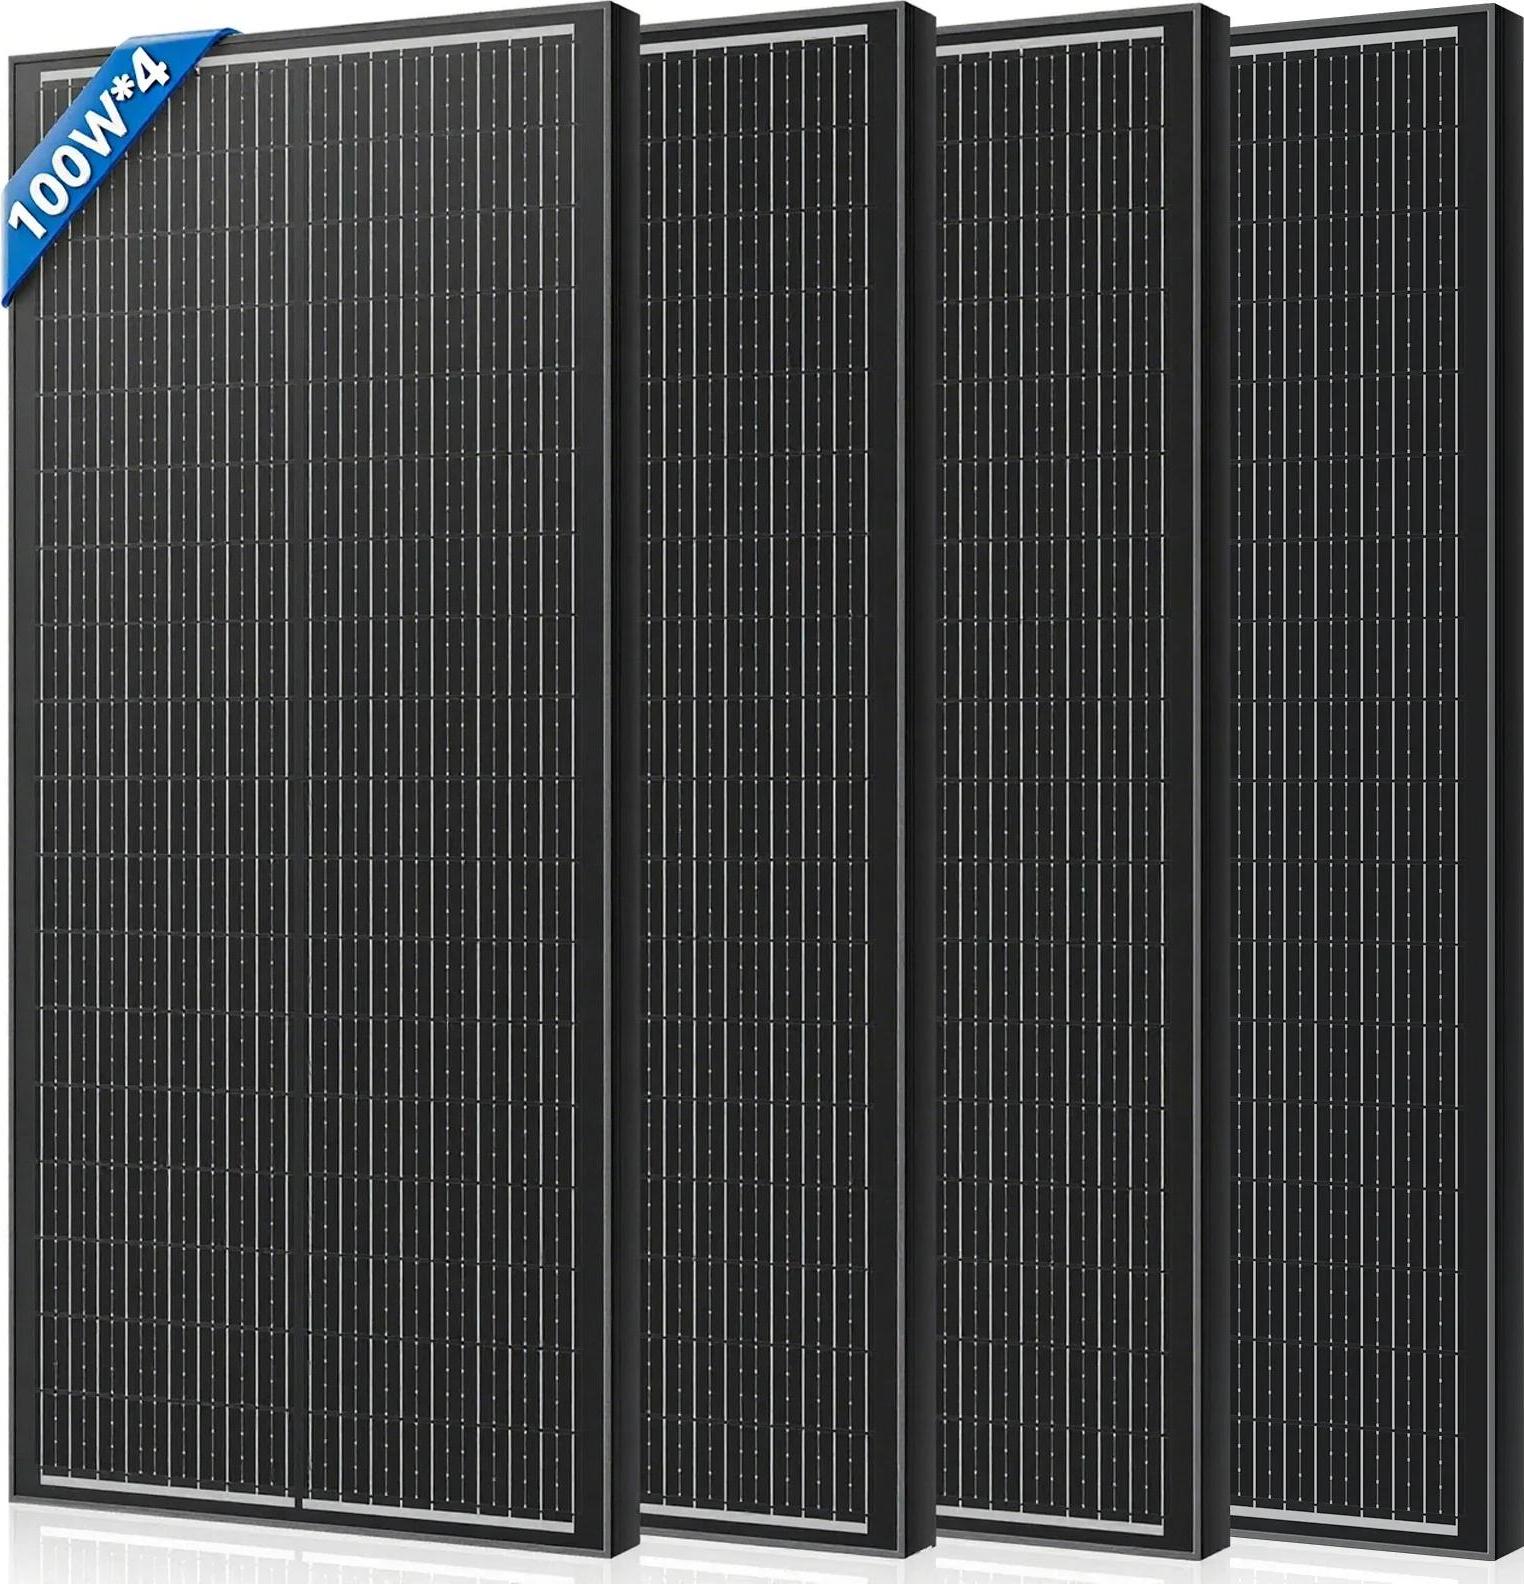
Solarpanel, monokristallines Silizium, hohe Effizienz, 400Weffiziente energieumwandlung: nutzt fortschrittliche technologie für eine optimale energieabsorption und stellt sicher, dass sie das beste aus ihrer energiequelle herausholen.vielseitige energiequelle: ideal für eine vielzahl von anwendungen, von der netzunabhängigen lebensweise bis zur verbesserung ihrer gartenund wohnmobilerfahrungen.robustes design: entwickelt, um rauen wetterbedingungen standzuhalten und zuverlässige leistung unabhängig von der umgebung zu bieten.tragbar und kompakt: für einfache installation und transport konzipiert, was es zu einer praktischen wahl für sowohl innenals auch außenanwendungen macht.benutzerfreundlich: verfügt über krokodilklemmen für unkomplizierte verbindungen zu geräten, was ihren einrichtungsprozess vereinfacht. Spezifikation: material: monokristallines siliziumabmessungen: 100wmaximale leistungsspannung: 19,5vmaximaler strom: 5,13aleerlaufspannung: 23,4vkurzschlussstrom: 5,64amaximale systemspannung: dc1000veffizienz: 24%betriebstemperaturbereic350,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V313,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schnellwechselsystem mit hoher Effizienz - für MinibaggerSteigern Sie die Effizienz Ihrer Minibagger mit diesem hochwertigen Anbauwerkzeug. Der Schnellwechselsystem ermöglicht einen einfachen Austausch verschiedener Anbauteile, sodass Sie schnell auf unterschiedliche Aufgaben reagieren können. Eigenschaften Entwickelt für hohe Effizienz Einfacher Austausch von Anbauteilen Gefertigt aus legiertem Stahl für hohe Haltbarkeit Dieses Werkzeug ist ideal für Profis und Hobbyisten, die ihren Bagger für verschiedene Projekte optimieren möchten. Es bietet die Flexibilität, die für vielseitige Anwendungen erforderlich ist. Spezifikationen Packungsgröße: 29 x 20 x 19 cm Gewicht: 8,22 kg Farbe: Standard Material: Legierter Stahl Wichtige Hinweise Ideal für verschiedene Baggerarbeiten Verbessert die Leistung Ihres Baggers Wählen Sie dieses praktische Anbauwerkzeug und maximieren Sie die Funktionalität Ihres Baggers. Sie noch heute!329,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gardena Hauswasserwerk »3800 Silent«, hohe EffizienzLeistung und Förderdaten Die elektrisch angetriebene Pumpe erreicht ca. 600 W Antriebsleistung und liefert ein Fördervolumen von ca. 3.800 l/h bei einer maximalen Förderhöhe von ca. 39 m . Diese Kennzahlen sind für die Auslegung von Beregnungszonen und für die Bereitstellung von Brauchwasser maßgeblich. Bei der Planung empfiehlt es sich, Rohrnetzverluste und Höhenunterschiede zu berücksichtigen, damit die gewünschte Durchflussmenge an den Verbrauchsstellen ankommt. Vorratstank und Membran Der integrierte 21 l Vorratstank enthält eine Hochleistungsmembran, die laut Hersteller mindestens fünf Jahre wartungsfrei arbeitet. Der Tank sorgt für konstanten Druck bei wechselnden Entnahmeleistungen und reduziert Schaltzyklen der Pumpe. Die große Einfüllöffnung und das Ablassventil erleichtern Befüllen und Wartung sowie Maßnahmen zur Frostsicherung. Geräuschreduzierung und Standfestigkeit Das Kunststoffgehäuse mit geräuschhemmender Konstruktion reduziert die Lautstärke auf maximal 47 dBA in 5 m Entfernung, wodurch das Gerät auch in der Nähe von Wohnbereichen eingesetzt werden kann. Gummifüße dämpfen Vibrationen und sichern einen festen Stand; der Standfuß lässt sich bei Bedarf verdeckt verschrauben. Schutzfunktionen und Materialausstattung Zur Sicherheit sind Rückschlagventil und Thermoschutzschalter bereits integriert. Die Kopplung zwischen Pumpe und Tank ist aus Edelstahl gefertigt, die Innenhaut des Tanks besteht aus mehrlagigem Material, das gegen Korrosion schützt. Keramische Dichtsysteme und ein integrierter Filter erhöhen die Betriebssicherheit und schützen die Pumpe vor Schmutzpartikeln. Produktmerkmale Merkmal Wert Leistung ca. 600 W Fördervolumen ca. 3.800 l/h Förderhöhe ca. 39 m Arbeitsdruck ca. 3,9 bar Wassertankvolumen 21 l Lautstärke max. 47 dBA in 5 m Entfernung Maße ca. L 49,0 x B 28,0 x H 58,0 cm Gewicht ca. 10,8 kg Länge Anschlusskabel ca. 1,5 m Material Edelstahl Kopplung, mehrlagige Innenhaut Tank Schutz Thermoschutzschalter Lieferumfang nicht angegeben FAQ Für welche Anwendungen eignet sich das Hauswasserwerk am besten? Das Gerät ist für Bewässerungssysteme, die Versorgung von Haushaltsverbrauchern mit Brauchwasser und allgemeine Förderaufgaben in Haus und Garten ausgelegt; es deckt mittlere Förderanf innerhalb dieses Zeitraums muss keine Luft nachgefüllt und keine Membran ausgetauscht werden. Welche Schutzfunktionen bietet das Gerät? Das Hauswasserwerk verfügt über einen Thermoschutzschalter zum Motorschutz sowie über ein keramisches Dichtsystem und einen integrierten Filter zur Erhöhung der Betriebssicherheit. Wer hilft bei Fragen zur Auswahl oder Installation? Bei Fragen zur passenden Auslegung oder Installation hilft der Kundenservice von Lidl Online gern weiter; ergänzende Informationen und Ersatzteile gibt es über die Gardena Hotline und die Produktregistrierung des Herstellers.234,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Solarpanel, monokristallines Silizium, hohe Effizienz, 400Weffiziente energieumwandlung: nutzt fortschrittliche technologie für eine optimale energieabsorption und stellt sicher, dass sie das beste aus ihrer energiequelle herausholen.vielseitige energiequelle: ideal für eine vielzahl von anwendungen, von der netzunabhängigen lebensweise bis zur verbesserung ihrer gartenund wohnmobilerfahrungen.robustes design: entwickelt, um rauen wetterbedingungen standzuhalten und zuverlässige leistung unabhängig von der umgebung zu bieten.tragbar und kompakt: für einfache installation und transport konzipiert, was es zu einer praktischen wahl für sowohl innenals auch außenanwendungen macht.benutzerfreundlich: verfügt über krokodilklemmen für unkomplizierte verbindungen zu geräten, was ihren einrichtungsprozess vereinfacht. Spezifikation: material: monokristallines siliziumabmessungen: 100wmaximale leistungsspannung: 19,5vmaximaler strom: 5,13aleerlaufspannung: 23,4vkurzschlussstrom: 5,64amaximale systemspannung: dc1000veffizienz: 24%betriebstemperaturbereic350,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.